Il procedimento per capitalizzazione dei redditi o procedimento “analitico” per la stima del valore di mercato è stato considerato per lungo tempo un po’ come lo spartiacque tra l’ottocentesco “estimo empirico” e il moderno “estimo razionale” che si è andato formando nella prima metà del Nove-cento. L’apparente razionalità del procedimento, avallato dal supporto matematico, ha portato molti, in passato, a considerare questo procedimento come l’equivalente assoluto della stima accurata ed esatta.
Conseguentemente la stima sintetica, considerata per la sua semplicità concettuale grossolana e approssimativa, è stata in pari misura snobbata.
Il procedimento per capitalizzazione dei redditi
L’oggetto di questo articolo è la stima del valore di mercato che, con il valore di costo, rappresenta il pilastro portante dell’impalcatura teorica dell’estimo. La stima di tale valore di mercato è imperniata sul confronto con beni simili, siano essi fabbricati o terreni agricoli. Nel procedimento per capitalizzazione dei redditi il parametro di confronto (p) è il beneficio fondiario (Bf), il reddito ritraibile dal proprietario.
La procedura per capitalizzazione dei redditi perviene quindi al valore in base ad un algoritmo noto in matematica finanziaria: si tratta di un’accumulazione all’attualità dei redditi futuri annui e illimitati.
Dalla teoria alla pratica
Nella realtà operativa il procedimento per capitalizzazione dei redditi è in molti casi impraticabile a causa dalle numerose difficoltà pratiche da cui è gravato. Le difficoltà riguardano sia la determinazione del reddito sia la determinazione del saggio di capitalizzazione. Per queste ragioni da molto tempo si discute sulla validità della stima analitica che, di fatto, soprattutto per i fondi rustici, è praticamente inapplicabile e comunque superata per affidabilità dalla stima sintetica.
Determinazione del beneficio fondiario
Il Bf può essere calcolato per un fabbricato o per un fondo rustico. Si ottiene detraendo dal reddito lordo (il prodotto lordo vendibile per un fondo rustico) le spese a carico del proprietario. Nel primo caso (per un fabbricato) il Bf può essere ottenuto con una ragionevole affidabilità (nel contesto della probabilità estimativa). Sono infatti sufficientemente noti i canoni di locazione e l’ammontare delle spese a carico del proprietario. Alcune di queste spese restano comunque di non facile determinazione, per esempio le spese di manutenzione o l’ammontare dei tributi nel contesto di imposte personali.
Nel secondo caso (per un fondo rustico), la probabilità di determinare un reddito affidabile, in quanto ordinario e continuativo, si riducono drasticamente. Tale reddito si ricava infatti da un bilancio estimativo in cui rientrano innumerevoli variabili (quantità di prodotti, prezzi, destinazione della superficie produttiva, impiego di fattori produttivi ecc.), alcune delle quali sono praticamente indefinibili. In particolare, con l’avvento del Mercato comune europeo (oggi Unione Europea), il prezzo dei prodotti agricoli è sottratto in buona parte alla logica del mercato, ma dipende da un complesso sistema di aiuti al reddito, condizionati da altrettanto complessi vincoli alla produzione (OCM, organizzazione comune dei mercati), che rendono aleatoria la determinazione del reddito ordinario per fini estimativi. per i fondi rustici altrettanto, con in più le difficoltà di eseguire improbabili bilanci per ciascuno dei (molti) fondi rustici presi a confronto.
Pertanto alcuni autori ipotizzano una determinazione indiretta del saggio di capitalizzazione e cioè con riferimento al rendimento di beni analoghi (per sicurezza, durata ecc.) per i quali esiste invece un mercato. I beni analoghi a un fabbricato o a un fondo rustico potrebbero essere, per esempio, gli strumenti finanziari di lunga durata ed elevato grado di sicurezza. È tuttavia evidente che tale analogia non può che essere parziale, oltreché discutibile (il mercato dei beni immobili ha dinamiche del tutto diverse da quelle degli strumenti finanziari).
Una procedura credibile: osservazioni chiave
Le difficoltà pratiche per la stima analitica sono dovute, come si è visto, alla determinazione del “beneficio fondiario” e alla sua espressione monetaria, con tutto ciò che ne consegue. È quindi accertato che un parametro fisico, misurabile (la superficie di un appartamento o di un terreno agricolo), aumenta di molto l’affidabilità della stima. Anche in questo caso si pongono però, sul piano operativo, due alternative: ricerca di ogni dato (superficie e prezzo di mercato) relativo a ogni bene simile preso a confronto o ricerca di un dato già elaborato, che rappresenti già la media di questi dati (il valore unitario medio).
In pratica dubitiamo che un singolo perito possa disporre di una base-dati adeguata per determinare una media significativa a partire da dati elementari. Procedimento analitico significa solo che viene effettuata un’“analisi” approfondita dei dati alla base del valore del bene oggetto di stima, non necessariamente l’analisi di un reddito. In questo contesto è efficace la definizione data da Polelli: “Il metodo analitico si applica ogni qualvolta si deve pervenire ad un giudizio di stima sulla base della raccolta ed elaborazione di dati elementari. In tal modo viene superata l’idea che vede nella stima analitica una pura esercitazione di bilancio” (M. Polelli, Trattato di estimo, Maggioli Editore, Rimini, 1997, pag. Giuseppe Medici).
“Si è venuta così formando la convinzione, in taluni radicatissima, che alcuni metodi di stima, chiamati di stima razionale, siano in grado di accertare il «giusto valore» dei beni economici: donde l’opposizione di una stima razionale ad una stima sintetica, spesso chiamata, con malcelato senso di spregio, empirica, come se si potessero fare delle valutazioni economiche prescindendo dal mercato. L’estimo felicemente adagiato nelle sue astratte costruzioni continuava la sua vita appartata, mentre non avrebbe mai dovuto estraniarsi dal corso della vita economica per rifugiarsi nell’empireo delle astrazioni logiche; i suoi scopi, di carattere pratico, avrebbero consigliato una maggiore aderenza al mutevole corso delle vicende economiche. E forse la vecchia strada sarebbe stata continuata dai chiosatori del particolare (dediti a risolvere casi immaginari di stima secondo le solite formule di aritmetica finanziaria) se alcuni studiosi di economia agraria non avessero tentato di coordinare le dottrine estimative a quelle economiche (…)” (G. Medici, nell’Avvertenza alla 1a edizione del 1948, contenuta dopo la prefazione dei Principi di estimo, quarta edizione 1972, Calderini).
“Negli ultimi anni sembra, ad alcuni, che la validità della tradizionale stima analitica sia stata scossa gravemente. E ciò perché il mercato, con i suoi prezzi, dimostra sempre più di essere la sola realtà alla quale attingere i dati che ci consentono di esprimere giudizi di stima. Perciò sembrerebbero sempre meno valide le teorie che, specialmente nel campo dei fondi rustici, avevano attinto una loro definitiva autorevolezza” (G. Medici, nella prefazione dei Principi di estimo, quarta edizione 1972, Calderini).
Giovanni Grittani: “Circa la prassi estimativa, va detto chiaramente che il modello di stima analitica è praticamente inapplicabile in sede professionale. Le ipotesi che giustificherebbero l’elabora-zione di una stima analitica vacillano enormemente proprio nel passaggio dalla teoria alla prassi: ordinarietà (e quindi profitto nullo), complessità di determinazione del reddito da capitalizzare, scelta del livello del saggio di sconto sono ancor oggi problemi aperti e soprattutto all’origine di tante pessime stime” (G. Grittani, “Prassi estimativa analitica” in Genio Rurale, n. 4 del 1990, pag. 8).
Mario Polelli: “L’impossibilità di definire un collegamento algoritmico tra reddito e valore” … “l’impos-si-bilità deriva dalla mancanza sia di un riferimento al reddito ordinario sia di un saggio che leghi tale reddito al valore” (M. Polelli, Trattato di estimo, Maggioli, 1997, pag. 130). Concetti analoghi sono esposti in M. Grillenzoni, G. Grittani, Estimo, teoria, procedure di valutazione e casi applicativi, Edizioni Agricole, 1990, pag.
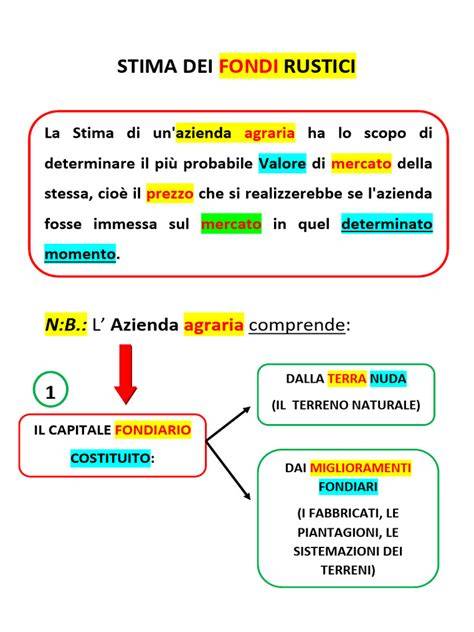
Nella stima di un fondo secondo il criterio del valore di mercato il perito deve giudicare la quotazione che il fondo potrebbe spuntare in una libera contrattazione di compravendita con riferimento al momento in cui viene effettuata la stima. Per fondi simili si intendono immobili aventi analoghe caratteristiche intrinseche ed estrinseche. Non esistendo fondi uguali, si tratterà di giudicare se i fondi presi per confronto hanno caratteristiche paragonabili, equivalenti, a quelle del fondo oggetto di stima, ed è questo il primo e spesso impegnativo compito del perito.
Il valore unitario, ottenuto dal rapporto Somma Vo/Somma p potrà essere corretto, all’occorrenza, di un’entità stabilita dal perito, nel caso che il fondo manifestasse differenze, rispetto ai fondi presi per confronto, che non possono essere considerate in altro modo, cioè apportando aggiunte o detrazioni al valore ordinario. Tali differenze sono i comodi positivi o negativi. Per esempio, potrà essere giudicata una svalutazione dell’x% per la suddivisione in più corpi o per un terreno svantaggiato (per giacitura, fertilità, esposizione, ecc.). Quando invece le differenze tra il fondo da stimare e i fondi simili sono dovute a circostanze momentanee, individuabili e quantificabili singolarmente, l’importo, adeguatamente calcolato, sarà sommato o detratto dal valore ordinario (aggiunte e detrazioni).
I parametri economici possono essere: il reddito dominicale, il beneficio fondiario, la PLV, ecc. Ricerca e analisi dei prezzi recenti e realmente pagati per fondi simili che, per essere identificati come tali, dovranno essere succintamente descritti. Determinazione del valore ordinario sulla base del parametro di confronto. Il procedimento analitico si basa sul presupposto teorico che, applicando un saggio idoneo, il valore di mercato del fondo sia pari alla accumulazione all’attualità dei redditi futuri ordinariamente ritraibili dal proprietario (capitalizzazione dei redditi).
Descrizione del fondo nelle sue caratteristiche intrinseche ed estrinseche. Determinazione del beneficio fondiario ordinario mediante un bilancio estimativo (economia diretta o in affitto). Determinazione del saggio di capitalizzazione e sua eventuale correzione in rapporto ai comodi presenti nell'immobile oggetto di stima. Determinazione del valore ordinario capitalizzando il beneficio fondiario. Determinazione del valore reale apportando le eventuali aggiunte o detrazioni dal valore ordinario. Quando le differenze tra il fondo da stimare e i fondi simili sono dovute a circostanze momentanee e modificabili, individuabili e quantificabili singolarmente, il relativo importo, adeguatamente calcolato, sarà aggiunto o detratto dal valore ordinario.
Immagini e video
Per aumentare l’informatività, inseriremo di seguito materiali visivi pertinenti.
Come fare un'ANALISI FONDAMENTALE: ESEMPIO STEP BY STEP PARTENDO da ZERO | Corso Gratuito
Valutazione pratica e caratteristiche essenziali
La stima di un fondo secondo il criterio del valore di mercato implica la valutazione di una quotazione che un fondo simile potrebbe ottenere in una libera contrattazione di compravendita al momento della stima. Per fondi simili si intendono immobili aventi caratteristiche intrinseche ed estrinseche analoghe. L’eventuale presenza di differenze tra fondi confrontati e quello oggetto di stima giustifica aggiunte o detrazioni al valore ordinario, con comodi positivi o negativi. Il valore unitario ottenuto può essere corretto se necessario dall’estimatore per riflettere condizioni particolari.
In particolare, la stima analitica resta supportata da riferimenti concettuali e pratici, ma la sua applicabilità professionale è contestualizzata dalle complessità del reddito agrario e dalle modalità di determinazione del saggio di capitalizzazione. L’evoluzione storica del dibattito tra stima analitica e stima sintetica mette in luce la necessità di un equilibrio tra teorie astratte e dinamiche di mercato, soprattutto nel contesto dei fondi rustici, dove la redistribuzione e la logistica produttiva influenzano i risultati stimati.